
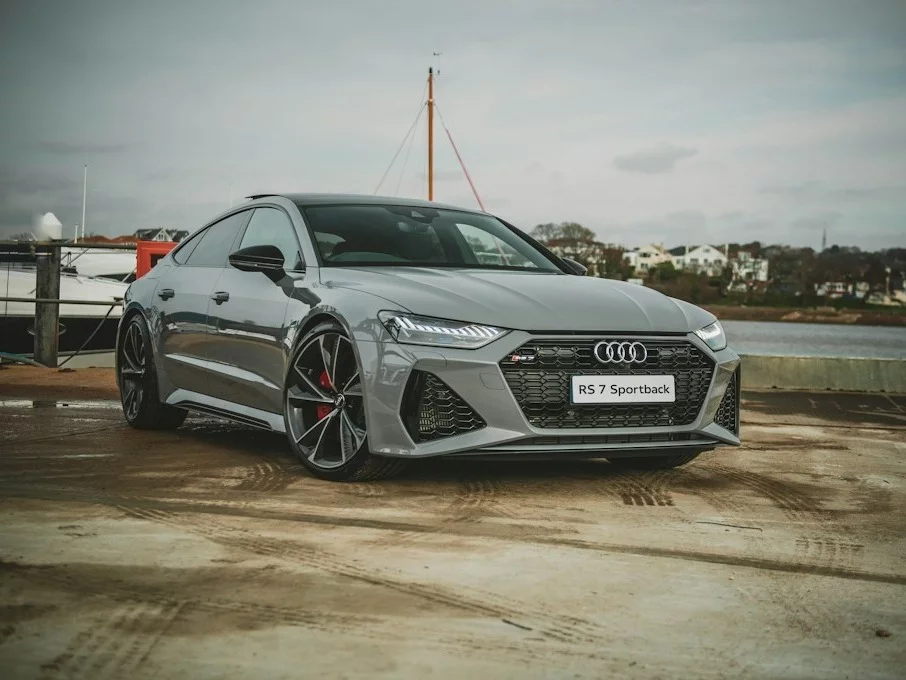
Przeglądając kategorię audi leasing na stronie VEHIS, można sprawdzić dostępne samochody tej marki oraz możliwości ich finansowania. To dobry punkt wyjścia do oceny, jaki model i wariant umowy odpowiadają założonemu budżetowi.
Audi A3, Q3 czy A6 — który model ma sens w konkretnym budżecie?
Wybór modelu Audi powinien wynikać przede wszystkim ze sposobu użytkowania samochodu. Większy i droższy pojazd nie zawsze będzie najlepszym rozwiązaniem, szczególnie gdy większość kilometrów pokonujemy w mieście.
Audi A3 sprawdzi się podczas codziennych dojazdów, oferując kompaktowe wymiary i komfort charakterystyczny dla marki. Audi Q3 zapewnia wyższą pozycję za kierownicą i bardziej praktyczne nadwozie SUV-a, natomiast Audi A6 może być odpowiednim wyborem dla osób często podróżujących na dłuższych trasach. Wśród używanych samochodów Audi warto rozważyć także Audi A4, szczególnie jeśli priorytetem jest klasyczny sedan lub kombi.
Różnice między modelami nie kończą się jednak na cenie zakupu. Większy samochód, mocniejszy silnik czy rozbudowane wyposażenie mogą oznaczać wyższe wydatki na paliwo, ubezpieczenie, opony i serwis. Warto więc uwzględnić koszty eksploatacji jeszcze przed wyborem konkretnej konfiguracji.
Alternatywą są modele elektryczne, takie jak Audi A6 Sportback e-tron. W ich przypadku znaczenie ma nie tylko wysokość raty, ale również koszt energii i możliwość regularnego ładowania. Deklarowany zasięg WLTP warto zestawić z rzeczywistymi warunkami użytkowania samochodu.
Istotna pozostaje też decyzja między nowym a używanym Audi. Nowy egzemplarz daje możliwość wyboru wyposażenia i korzystania z gwarancji producenta. Samochód używany może być tańszy, jednak przed jego finansowaniem należy sprawdzić historię serwisową, przebieg i stan techniczny. Niższa cena zakupu nie zawsze przełoży się na równie duże oszczędności podczas eksploatacji.
Leasing Audi — dlaczego niższa rata nie zawsze oznacza tańsze finansowanie?
W leasingu operacyjnym miesięczna rata to jeden z najczęściej porównywanych parametrów. Problem w tym, że można ją obniżyć na kilka sposobów, które niekoniecznie zmniejszają całkowity koszt umowy.
Największe znaczenie mają cztery elementy:
- Opłata wstępna – większa wpłata początkowa zwykle obniża miesięczne raty, ale wymaga zaangażowania większej części oszczędności lub firmowego kapitału.
- Okres finansowania – rozłożenie płatności na dłuższy czas może zmniejszyć miesięczne obciążenie budżetu, choć nie musi oznaczać niższego kosztu całkowitego.
- Wartość wykupu – wyższy wykup pozwala często ograniczyć bieżące raty, jednak oznacza większą płatność na zakończenie umowy, jeśli zdecydujemy się zatrzymać samochód.
- Ubezpieczenie i dodatkowe opłaty – koszt polisy, serwisowania czy obsługi umowy może istotnie wpłynąć na sumę wydatków.
Przykładowo, dwie oferty leasingu tego samego Audi mogą mieć zbliżone raty miesięczne, ale zupełnie inną wysokość opłaty wstępnej i wykupu. Porównanie samych rat nie pokaże więc, która propozycja jest rzeczywiście korzystniejsza.
W przypadku leasingu dla firm dochodzi jeszcze kwestia płynności finansowej. Wysoka wpłata początkowa może obniżyć późniejsze obciążenia, ale jednocześnie ograniczyć środki potrzebne na bieżącą działalność. Dlatego najtańszy wariant finansowania nie zawsze będzie najlepiej dopasowany do możliwości przedsiębiorstwa.
Jak porównać oferty leasingu Audi przed podpisaniem umowy?
Dobrym punktem wyjścia jest określenie maksymalnego miesięcznego budżetu na samochód, obejmującego nie tylko ratę leasingową, ale również paliwo lub energię, ubezpieczenie i przewidywane koszty serwisowania.
Następnie warto porównać oferty dla tego samego modelu Audi, przy zbliżonej opłacie wstępnej, długości finansowania i wartości wykupu. Dopiero takie zestawienie pozwala ocenić rzeczywiste różnice między propozycjami. Należy również sprawdzić, czy porównywane kwoty podawane są netto czy brutto oraz jakie dodatkowe usługi obejmuje kalkulacja.
Znaczenie ma także sposób zakończenia umowy. W leasingu operacyjnym przedsiębiorca może, na warunkach określonych w kontrakcie, wykupić samochód po zakończeniu finansowania. Osoby planujące regularną wymianę auta mogą natomiast rozważyć najem długoterminowy Audi, w którym miesięczna opłata może obejmować wybrane usługi eksploatacyjne. Trzeba jednak zwrócić uwagę na limity przebiegu, warunki zwrotu i ewentualne dopłaty.
Przy porównywaniu ofert pomocny będzie kalkulator leasingu Audi, pozwalający sprawdzić wpływ opłaty wstępnej, okresu finansowania i wykupu na wysokość miesięcznej raty. Warto również zestawić ceny dostępnych egzemplarzy. Przeglądając ofertę leasingu Audi w VEHIS, można sprawdzić dostępne samochody tej marki i możliwości ich finansowania. To dobry punkt wyjścia do oceny, jaki model i wariant umowy odpowiadają założonemu budżetowi.
Przed podpisaniem dokumentów należy jeszcze sprawdzić zasady wcześniejszego zakończenia leasingu, wymagania dotyczące ubezpieczenia oraz opłaty wynikające z tabeli opłat i prowizji.
Najważniejsze jest porównywanie całkowitych wydatków, a nie wyłącznie wysokości raty. Dobrze dobrany leasing Audi powinien uwzględniać sposób użytkowania samochodu, możliwości finansowe oraz plany dotyczące pojazdu po zakończeniu umowy.